人民日报:生物制造核心赛道,细胞治疗构筑中国未来产业全新引擎
近日,《人民日报》重磅 “金轩” 系列文章明确指出,生物制造是 “十五五” 时期核心布局的未来产业赛道,以细胞治疗、基因编辑重塑物质生产逻辑,可实现可再生原料实现绿色制造,更能通过改造细胞攻克癌症、罕见病等无药可医的重大疾病。
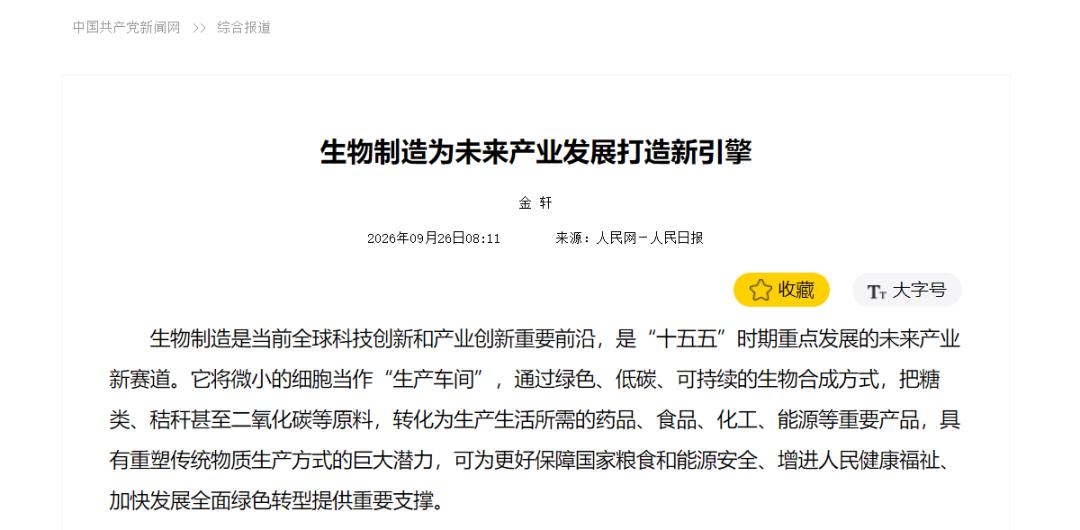
截图来源:人民日报
细胞治疗作为生物制造高价值核心分支,融合合成生物学、基因编辑、智能生物智造多重前沿技术,成为全球科技大国竞争的战略制高点。立足全球产业格局,依托完整产业体系、庞大临床需求与系统化政策护航,我国细胞治疗产业正实现从跟跑到并跑、部分领域领跑的历史性跨越,为健康中国、绿色转型、产业链安全三重战略目标注入持久动能。
一、全球细胞治疗竞争格局:欧美先发领跑,亚太成为增长新极
当前全球细胞治疗市场呈现 “北美主导、欧洲紧随、亚太高速追赶” 的分层竞争格局,市场规模与技术壁垒高度集中,赛道博弈本质是生物制造底层技术、临床转化能力、产业化配套体系的综合比拼。
从市场体量看,2026 年全球细胞治疗整体市场规模突破 91 亿美元,预计 2035 年将攀升至 555 亿美元,年均复合增速超 21%。北美占据全球 57% 以上市场份额,美国凭借 FDA 快速审评通道、每年超 25 亿美元生物技术创投、全球 60% 细胞治疗临床试验资源形成先发优势,诞生 Kite、Juno 等头部企业,多款自体 CAR-T 产品率先商业化落地,垄断高端细胞培养基、病毒载体、自动化生物反应器等上游核心耗材市场。欧洲依托 EMA 成熟的先进疗法监管框架,聚焦异体通用型细胞、干细胞修复疗法深耕,德国、英国搭建完整 CDMO 代工产业链,但整体研发投入与市场转化速度不及美国。
亚太是全球增速最快的区域,年复合增长率达 23.62%,中国独占亚太细胞治疗市场 70% 份额,2025 年国内市场规模达 26.5 亿美元,成为唯一可与欧美形成产业制衡的经济体。
海外巨头长期存在技术壁垒封锁:高端细胞生产设备、病毒载体系统、进口培养基长期垄断,早期 CAR-T 产品海外上市单价超百万美元,高昂成本让普通患者难以触及;欧美研发管线多聚焦欧美人群疾病靶点,针对东亚高发肝癌、胃癌、类风湿、糖尿病并发症等适应症布局薄弱。
与之对比,中国走出差异化竞争路线:不单纯复刻海外自体细胞技术,同步布局通用型 CAR-NK、间充质干细胞、iPSC 诱导多能细胞多条技术路线,依托海量临床样本、完整制造产业链实现成本大幅下探,改写全球细胞治疗产业定价与创新规则。
二、中国细胞治疗产业发展趋势:政策、产业、创新三重体系全面成型
依托《人民日报》金轩文章提及的生物制造顶层规划,叠加 “十五五” 医药工业专项规划、818 号令、CDE 专项审评机制,我国细胞治疗产业告别野蛮生长,进入标准化、规模化、国产化高质量发展周期,三大发展趋势清晰凸显。
第一,监管体系成熟落地,创新转化通道全面打通。2026 年 5 月正式实施的国务院 818 号令,是国内首部细胞治疗全链条行政法规,厘清临床研究、院内转化、药品申报边界,终结行业灰色乱象;国家药监局配套出台数十份细胞治疗技术指导原则,设立 30 日快速审评通道,简化 CAR-T、干细胞新药 IND 申报流程。数据显示,2017 至 2024 年国内累计提交 257 项细胞治疗 IND 申请,2023 年临床首次注册达 81 项,2024 年维持 75 项高位,临床管线数量占全球 33.7%,规模位居全球第一。京津冀、长三角、粤港澳大湾区划定细胞治疗核心产业集群,珠海、上海、南京建成万吨级智能化细胞生产基地,形成 “实验室 — 中试平台 — 商业化工厂” 完整转化链路。
第二,全产业链国产化突破,破解上游 “卡脖子” 难题。我国传统生物发酵产业根基雄厚,生物制造总规模达 1.1 万亿元,发酵产能占全球 70% 以上,为细胞治疗提供成熟发酵、生物分离工程技术储备。如今国内细胞生产核心设备、耗材国产化率突破 90%,万升级生物反应器、无血清培养基、自动化细胞灌装产线实现自主量产,南京、上海细胞工厂采用全流程电子溯源智能管控,大幅降低细胞制剂生产成本。以往海外 CAR-T 疗法治疗费用超百万,国产同类产品上市后价格降至数十万元,多地将细胞治疗纳入惠民商业保险,普惠可及性大幅提升。
第三,技术路线多元化布局,差异化创新规避海外同质化竞争。欧美企业集中研发自体 CAR-T,我国同步并行多条前沿赛道:一是肿瘤免疫细胞,CAR-NK 通用型细胞无需患者自体采血,可批量规模化生产,适配实体瘤治疗;二是干细胞修复产业,间充质干细胞针对骨关节炎、糖尿病足、肺纤维化、自身免疫病开展大规模临床,契合国内中老年慢性病庞大需求;三是 iPSC 诱导多能细胞,像编辑代码一样改写细胞基因,用于神经退行性疾病、器官类器官再造,对应金轩文中 “治愈无药可医重大疾病” 核心方向;四是合成生物底盘细胞改造,利用秸秆、工业二氧化碳低成本制备细胞培养原料,践行生物制造绿色低碳定位。
三、中国细胞治疗核心科技优势:资源、市场、制造、政策四大独特底牌
对比欧美国家,我国发展细胞治疗赛道具备不可复制的综合优势,也是生物制造实现弯道超车的核心底气,每一项优势都转化为产业落地的真实竞争力。
其一,海量临床资源与本土疾病靶点优势。我国人口基数庞大,肝癌、胃癌、糖尿病、红斑狼疮、脑卒中、帕金森等慢性病、恶性肿瘤患者存量全球第一,海量临床样本为细胞疗法靶点筛选、疗效验证提供天然试验场。欧美细胞药物靶点多适配白人基因特征,国内科研团队针对东亚人群血管、免疫特征开发专属细胞产品,例如陆军军医大学研发适配国人细血管径的细胞人工血管,解决海外产品血栓高发痛点,填补全球细分技术空白。
其二,全球独一无二全链条制造配套优势。我国拥有全球最完备轻工、化工、生物医药产业链,从细胞培养原料、生物反应器、一次性生物耗材到冷链储运、细胞低温存储,全部环节可本土配套。传统生物发酵产业积累数十年微生物代谢、大规模细胞培养经验,能够快速放大细胞治疗商业化产能;依托秸秆、农林废弃物、工业尾气等可再生原料资源,细胞工厂可实现低碳生产,相较欧美依赖高纯度化工原料,生产成本降低 30% 以上,契合生物制造绿色可持续核心定位。
其三,政策顶层设计持续加码,形成长期稳定创新环境。“十五五” 规划将生物制造、细胞与基因治疗列为未来产业重点攻坚方向,十部门联合出台医药工业规划,明确 2030 年生物医药创新应用跻身世界前列目标,设立专项基金支持细胞中试平台、核心装备揭榜挂帅攻关。多地国资资本入局细胞产业,搭建公共研发平台,降低中小企业创新门槛;医保、商保协同推进支付体系改革,解决细胞治疗商业化落地的核心痛点,构建 “研发 — 生产 — 支付 — 临床” 闭环产业生态。
其四,科研人才与专利产出快速追赶。我国生物制造领域论文、专利全球占比超 20%,建成上百个合成生物学、干细胞国家重点实验室,海外顶尖人才持续回流。国内企业、高校在通用型细胞、iPSC 细胞、外泌体细胞制剂等领域专利申请量逐年反超欧洲,在非肿瘤修复细胞赛道实现局部技术领跑,摆脱单纯跟随海外靶点的研发模式,自主源头创新成果持续涌现。
四、产业长远发展前景:赋能民生健康,筑牢国家多重安全屏障
作为生物制造最具价值的落地场景,细胞治疗产业不仅蕴藏万亿级市场蓝海,更深度关联民生福祉、粮食能源安全、产业链自主可控三大国家战略,长期发展空间广阔。
从民生层面看,细胞治疗将彻底改写现代医疗范式。当前大量晚期肿瘤、罕见病、退行性疾病缺乏有效治疗手段,依托基因编辑改造细胞的生物制造技术,未来可实现精准修复、根治性治疗。
随着通用型细胞规模化量产、成本持续下降,未来细胞疗法将逐步下沉至基层医疗机构,让普通群众不再因高昂费用放弃治疗,真正实现 “大病有良药” 的健康中国目标。2030 年国内细胞治疗细分市场规模预计突破 289 亿美元,覆盖肿瘤、慢性病、医美再生、罕见病数十个应用场景,带动生物医药、冷链、高端装备数十万高端就业岗位。
从产业安全层面,细胞治疗带动上游生物制造全链条自主可控。摆脱海外细胞耗材、设备垄断后,我国生物医药产业链韧性大幅增强,不再受进出口贸易、海外技术限制掣肘;同时细胞工厂以农林废弃物、二氧化碳为原料,减少高污染化工原料依赖,助力双碳目标落地,实现制造业绿色转型,完美契合金轩文章中生物制造 “重塑传统物质生产方式” 的核心定位。
从国家战略层面,细胞治疗同步守护粮食、能源、公共卫生多重安全。细胞合成生物技术既能培育抗病作物细胞株保障粮食供给,又能通过微生物细胞转化废气制备绿色能源;强大的细胞药物研发产能,可快速应对突发重大传染病,搭建国家级生物安全防护屏障,实现以高水平安全护航高质量发展。
放眼全球新一轮科技革命,生物制造已经成为大国博弈的核心赛场,细胞治疗则是决胜赛道的关键抓手。依托完整产业基础、海量市场需求、系统化政策支持与持续突破的核心技术,中国细胞治疗产业正牢牢把握 “十五五” 战略机遇,把微小细胞车间转化为健康民生、产业升级、绿色转型的强大引擎。
从跟跑到并跑、再到局部领跑,中国生物制造、细胞治疗产业的崛起,不仅将为亿万百姓送去治愈希望,更将在全球未来产业版图中,书写属于中国自主创新的全新篇章。
关注小编公众号
